油价正在“接管”全球市场!美股、美债、通胀正在被同一股力量牵着走
FX168财经报社(亚太)讯 油价正在成为股票和长期债券越来越大的麻烦。
油价开始“指挥”全球市场
随着能源价格上涨,以及消费者加油成本上升引发的担忧加剧,原油正在越来越多地左右全球市场走势,令投资者感到不安,并开始影响其投资组合。
自美国与伊朗的战争于2月底爆发以来,油价上涨对股票和长期美国国债而言都成了坏消息。原油价格上涨时,股票往往下跌。长期政府债券也出现类似情况:油价上涨通常伴随着债券价格下跌,进而推动收益率上升。
过去七个月里,这种关系明显增强,下面的图表很好地说明了这一点。
伊朗战争似乎已经成为油价与股票、美国国债之间关系发生变化的一个转折点。战争爆发前,美国WTI原油与标普500指数之间的关系基本呈中性。2月27日,两者63日滚动相关系数仅为0.04。但根据道琼斯市场数据,到3月底,该数值已经降至-0.35,到4月底进一步降至-0.48。换句话说,油价上涨时,股票越来越倾向于下跌。
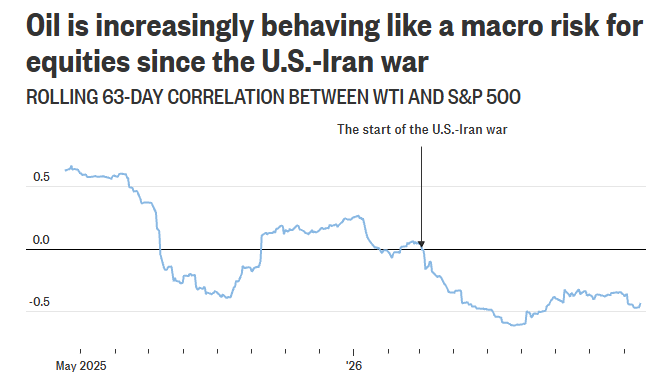
(来源:道琼斯市场数据、FactSet)
相关系数越接近-1,意味着油价与股票之间的负相关关系越强;而越接近0,则说明两者之间关系很弱,甚至几乎不存在。
债券也开始被油价牵着走
同样的模式也出现在长期美国国债市场。根据道琼斯市场数据,美国基准原油与iShares 20年期以上美国国债ETF(TLT)之间的63日滚动相关系数,从2月27日的-0.15降至4月底的-0.28,到周二上午进一步降至-0.55。
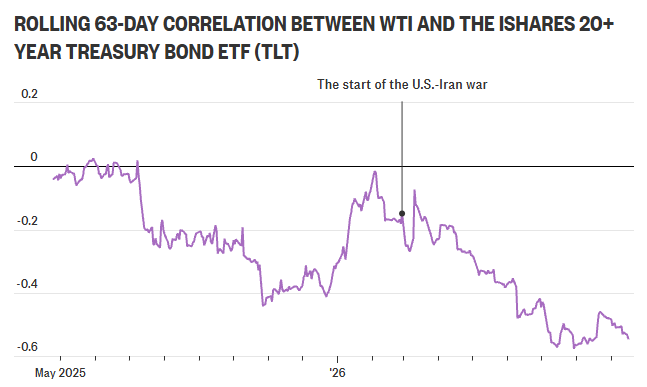
(来源:道琼斯市场数据、FactSet)
野村证券国际跨资产宏观策略师Charlie McElligott表示:“原油和能源,正在成为当前全球宏观风险格局中‘搅动整杯饮料的那根吸管’。”
事实上,原油现在越来越像是一种股票市场的宏观风险因素,而不仅仅是经济增长的另一个指标。正常情况下,油价上涨可能对股票构成利好,因为这往往意味着经济需求强劲。这也是为什么2025年WTI原油与标普500指数之间大部分时间保持正相关。
但现在,中东冲突引发的石油供应冲击正在推动能源价格上涨,同时推高运输和生产成本。与此同时,各国央行仍在努力将利率维持在更高水平更长时间。对于美国家庭而言,这一点非常重要,因为高利率会直接推高房贷、汽车贷款和信用卡的借贷成本。与此同时,高利率也会侵蚀美国企业利润,压缩利润率,并打压股票估值。
美债的“避险属性”正在减弱
XTB研究主管Kathleen Brooks表示:“现在,美国国债收益率受到避险资金流动的影响越来越小,反而越来越受到通胀预期的影响。而目前,美债收益率与油价之间的相关性已经升至七年来最高水平。”
Brooks周二对MarketWatch表示,换句话说,这轮油价冲击正在直接影响美国的金融条件。
周二(9月15日)10年期美国国债收益率上涨2个基点至5.040%,创2007年7月19日以来最高盘中水平。FactSet数据显示,30年期美国国债收益率同样上涨2个基点,至5.369%。
SEI Investments Company首席投资官Nate Shetty表示:“我一直觉得有些奇怪,近月原油价格与10年期美国国债收益率之间居然会有这么高的相关性,但它们现在越来越同步的走势,不仅说明通胀风险正在上升,也反映出实际利率正在明显走高。”
实际利率是名义利率减去通胀率。当实际利率大幅上升时,意味着从实际购买力角度来看,美国消费者和企业借钱的成本确实正在变得更高。
Shetty周二在接受MarketWatch电话采访时表示:“我们认为,美国国债已经失去了过去那种‘避险资产’的地位。换句话说,过去20年里美债与股票之间常见的负相关关系,现在已经转为了正相关。”
“换一种说法就是,美国国债正在像风险资产一样交易——事实上,它们现在就是如此。”他补充称。
油价冲击迟早会传导到股市
当然,股市也不可能完全躲过油价上涨带来的冲击。XTB的Brooks表示:“当地缘政治危机的后果开始扰乱油市、冲击债市时,股市受到打击往往只是时间问题。”
不过,除了本周科技股因Anthropic首席执行官Dario Amodei等多位高管呼吁放缓人工智能开发而遭遇抛售外,美国股市整体仍表现出较强韧性。FactSet数据显示,道琼斯工业平均指数本季度迄今仅下跌0.4%,标普500指数上涨1.2%,纳斯达克综合指数则下跌0.9%。


