美股收评:华尔街突然转弱!AI股大跌、美债逼近5%,92%加息概率压顶
FX168财经报社(北美)讯 周一(9月14日),美国三大股指集体收跌。投资者一方面消化人工智能行业关于放缓前沿模型开发的新争论,另一方面继续评估油价高企、美债收益率接近5%以及美联储本周可能加息带来的压力。
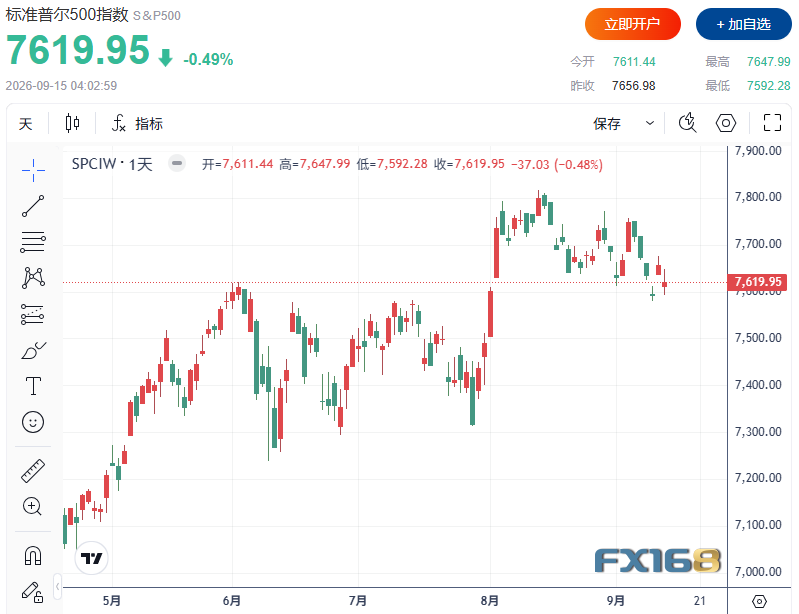
截至收盘,标普500指数下跌0.48%,报7,619.95点;纳斯达克综合指数下跌0.56%,报26,186.41点;道琼斯工业平均指数下跌152.09点,跌幅0.29%,报52,421.20点。盘中标普500一度下跌0.8%,纳指最多跌1.3%,道指一度下跌近300点。
(图源:FX168)
AI板块遭遇集中抛售
科技股成为周一市场主要拖累,尤其是AI相关股票明显走弱。
Anthropic首席执行官Dario Amodei上周末呼吁放缓最先进AI模型的开发速度,理由是相关技术可能带来更大的安全风险。他同时指出,最大的难题之一在于,如果美国企业主动放慢发展,而中国没有采取类似行动,可能对全球AI竞争格局产生影响。
与此同时,OpenAI首席执行官Sam Altman表示,今年推动公司上市可能“并不明智”,进一步增加市场对AI企业IPO进程和行业资本开支节奏的关注。
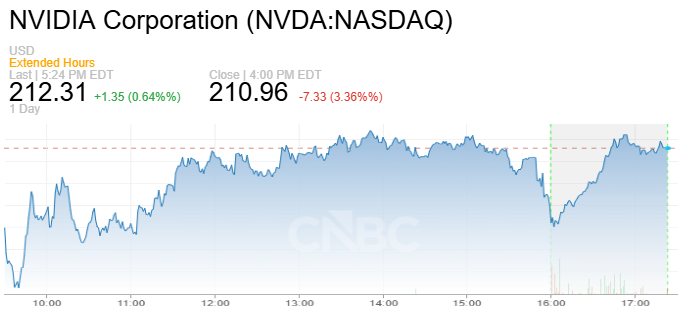
相关消息拖累AI概念股普遍下跌。英伟达(Nvidia)收跌约3%,博通(Broadcom)和AMD均下跌超过4%,英特尔(Intel)跌逾5%,Marvell Technology则重挫超过7%。
(图源:CNBC)
Aptus Capital Advisors股票主管David Wagner表示,头部科技人士公开讨论放缓前沿AI模型发展,对市场而言可能构成短期冲击。不过,如果AI资本支出增速放缓,虽然企业盈利增长可能受到一定影响,但自由现金流有望改善,从而为估值提供一定支撑。
他同时提醒,市场正在进入季节性相对疲弱的阶段,加上中期选举相关言论逐渐升温,美股短期可能继续进入休整。
美联储加息概率升至92%
宏观层面,本周最大的焦点仍是美联储9月政策会议。
根据CME FedWatch工具,联邦基金期货市场目前预计美联储本周加息的概率已经升至约92%。随着最新通胀数据偏热、原油价格持续处于高位,市场对美联储重新收紧政策的预期迅速增强。
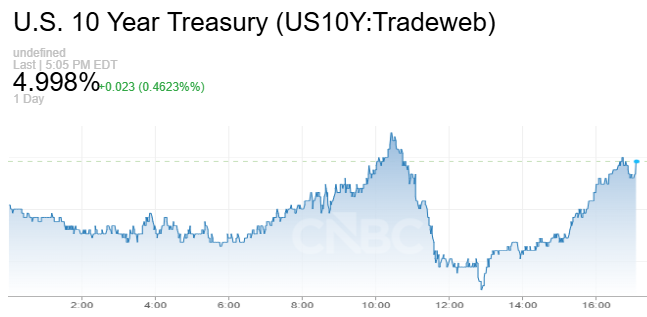
美国10年期国债收益率周一盘中一度升至2023年10月以来最高水平,并再次逼近5%这一关键心理关口。随后收益率有所回落,尾盘报4.987%左右。
(图源:CNBC)
长期收益率接近5%,意味着股票市场面临更高的无风险收益率竞争,也提高了高估值成长股的折现压力。对AI、半导体等此前涨幅较大的板块而言,这一影响尤其明显。
不过,对于美联储是否应该立即加息,华尔街仍存在明显分歧。
渣打银行(Standard Chartered)全球G10外汇研究主管Steve Englander认为,美联储当前加息是“错误的选择”。他指出,关税对经济数据带来的噪音尚未完全消退,而核心通胀数据也可能高估实际价格压力,因此从风险管理角度看,美联储应等待更多数据稳定后再决定是否需要收紧政策。
Englander认为,如果后续数据真正证明通胀压力持续增强,美联储仍可以选择一次更大幅度的50个基点加息;相反,如果现在过早加息、随后又不得不逆转政策,可能损害美联储的信誉。
油价维持100美元上方,通胀担忧持续
能源市场同样继续影响风险偏好。
在沙特阿拉伯关闭一条绕开霍尔木兹海峡的重要输油管道后,国际油价周一继续上涨,但较盘中高点有所回落。
WTI原油期货上涨1.34%,结算价报101.39美元/桶;布伦特原油期货上涨1.02%,结算价报105.68美元/桶。
美国原油价格上周自5月以来首次突破100美元,主要受到中东冲突升级以及能源供应担忧推动。油价持续维持三位数水平,也令市场担心能源成本可能重新推高通胀,从而迫使美联储维持更加鹰派的政策立场。
高油价此前已经对美国股市造成明显冲击,道指上周录得自3月以来最大单周跌幅。
美国银行大跌5%
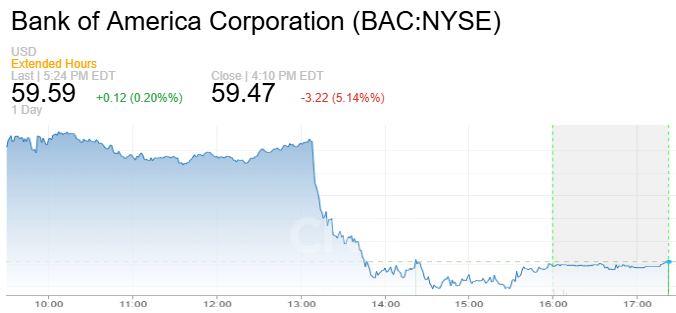
个股方面,美国银行(Bank of America)周一下跌超5%,成为金融板块的明显拖累。
(图源:CNBC)
美国银行首席执行官Brian Moynihan表示,公司第三季度投资银行手续费收入可能同比下降超过10%,而交易业务收入预计大致持平。相关表态增加投资者对华尔街投行业务放缓的担忧。
在高利率环境下,银行虽然可能受益于部分净息差表现,但资本市场业务、并购活动和企业融资需求同样可能受到更高借贷成本制约。
华尔街警告未来1至3个月回调风险
除了宏观压力之外,部分机构开始对美股技术面发出警告。
Raymond James认为,近期多项技术指标正在恶化,未来1至3个月美国股市出现调整的风险有所上升。该机构指出,标普500以及其他主要指数的价格动能正在减弱,而固定收益市场也出现更多“风险规避”迹象。
尽管主要股指仍距离历史高位不远,但市场内部的上涨动能已经开始下降,这意味着指数表面的韧性可能掩盖了部分板块和个股走弱的情况。
Raymond James因此认为,当前市场的风险回报比已经不如此前具有吸引力,投资者需要为中期进一步波动做好准备。
整体来看,美股当前正同时面对来自三个方向的压力:一是AI板块自身关于增长速度、安全风险和资本开支的重新评估;二是油价高企和通胀黏性推动美联储加息预期升温;三是10年期美债收益率接近5%,不断提高股票特别是高估值科技股的估值门槛。
随着美联储周三公布利率决定,市场真正关注的已不只是是否加息25个基点,而是决策者是否暗示这将开启新一轮持续紧缩。若美联储释放更鹰派的后续信号,美股短期调整压力可能进一步增加;反之,如果政策表态较市场预期温和,此前受到压制的风险资产则可能迎来修复。


