美国突发重大异常!国家安全局机密网络故障、黄仁勋突然寻求回归,道指狂泻逾900点,黄金、比特币齐承压
FX168财经报社(北美)讯 周二(11月17日),全球金融市场再度陷入动荡。美国科技股抛售潮持续蔓延,叠加美国国家安全局(NSA)机密通信网络突发故障的消息,进一步打击投资者信心。道琼斯工业平均指数盘中一度暴跌超过920点,纳斯达克综合指数与标普500指数同步下挫,人工智能和半导体板块成为市场重灾区。
更令市场不安的是,这场抛售正发生在英伟达公布备受瞩目的季度财报之前。英伟达创始人黄仁勋因个人丑闻辞去首席执行官职务后,首次公开表示愿意重返公司,但董事会是否会接受这一提议仍是未知数。随着围绕公司领导层、芯片出口管制和人工智能投资前景的疑虑持续发酵,投资者正在重新评估这家AI巨头及整个科技行业的增长前景。
与此同时,金融市场的避险情绪并未带来传统意义上的全面避险行情。美元指数维持在19个月高位附近,美国10年期国债收益率徘徊在5.14%左右,现货黄金难以摆脱一年低位,比特币则反复冲击65000美元关口失败。国际油价虽然在连续大跌后小幅反弹,但供应过剩预期仍令原油市场承压。
道指盘中狂泻逾900点,美国最高机密通信网络突发故障
美国股市周二延续跌势,科技股和半导体板块遭遇新一轮抛售。根据美东时间下午1时06分左右的市场数据,道琼斯工业平均指数下跌约729点,跌幅1.41%,报50879点附近;纳斯达克综合指数下跌约1.1%,标普500指数同样下跌约1.1%。道指盘中最大跌幅一度超过920点,显示市场卖压明显加重。
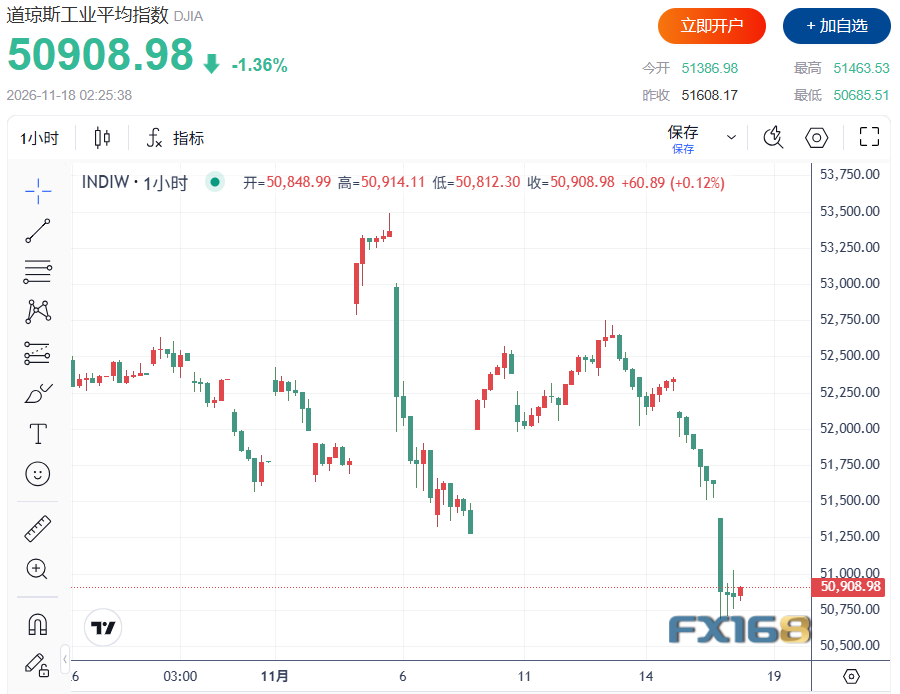
当天美股跌势加速的一个重要诱因,是有关美国国家安全局机密通信网络发生故障的消息。美国有线电视新闻网(CNN)援引六名知情人士透露,NSA内部用于传输高度机密信息的通信系统出现中断,相关故障涉及美国情报机构的重要信息传输基础设施。《纽约时报》随后也证实了这一事件。
消息传出后,美国主要股指迅速扩大跌幅,盘中一度触及当日低点。交易员表示,在市场本已对科技基础设施稳定性感到不安的背景下,美国情报系统发生通信故障进一步强化了投资者的风险规避情绪。
不过,相关报道同时指出,目前没有证据表明此次故障由网络攻击造成。《华尔街日报》披露,故障发生时有关部门正在进行软件更新和补丁操作,因此外界不应将此次事件直接认定为网络入侵或安全攻击。
值得注意的是,美国近期已经接连发生多起涉及关键技术基础设施的故障。上周微软Outlook服务出现中断,部分银行应用程序也发生技术问题,而美国联邦航空管理局(FAA)周末发生的系统故障更导致全国范围内航班一度暂停起飞。这些事件虽然尚无证据表明彼此相关,但连续发生仍让投资者开始担忧美国数字基础设施的可靠性。
分析人士指出,现代金融市场对云计算、数据中心、通信网络和人工智能系统的依赖程度越来越高,任何涉及关键基础设施的突发事件,都可能在市场原本脆弱的环境下放大风险情绪。不过,目前尚无证据证明这些技术故障构成系统性网络安全危机。
英伟达财报前夕再遭考验,黄仁勋公开寻求回归
在美国科技行业面临多重不确定性的同时,全球人工智能芯片巨头英伟达正迎来一个极为关键的时刻。公司定于周二美股收盘后公布最新季度财报,这也是创始人黄仁勋上周辞去首席执行官职务后,英伟达首次向投资者披露季度经营业绩。
黄仁勋当天上午发表辞职后的首份公开声明,承认自己在个人生活中犯下严重错误,并表示愿意配合董事会的独立调查。他同时明确表达重返英伟达的意愿,称如果董事会认为他的回归符合股东、员工、公司以及美国的最佳利益,他将非常荣幸地重新担任首席执行官。
黄仁勋的表态一度帮助英伟达股价收复部分盘中失地,但未能扭转整个科技板块的疲软走势。投资者目前关注的焦点,已经不仅是英伟达本季度的营收和利润,更包括公司未来领导层安排、美国芯片出口管制调查,以及人工智能基础设施投资能否继续维持高速增长。
投资管理机构Baird的投资策略师罗斯·梅菲尔德(Ross Mayfield)表示,英伟达预计仍将公布强劲的业绩和指引,但即便财务表现亮眼,也未必能够解决目前困扰投资者的核心问题,尤其是管理层变动和出口管制相关调查。
梅菲尔德认为,持续强劲的市场需求或许能够帮助英伟达股价企稳,但如果公司希望开启下一轮上涨行情,投资者仍需要对2028年及以后的业务发展前景获得更加清晰的判断。
科技股的抛售范围则明显超出英伟达本身。美光科技股价下跌约6%,英特尔下跌约4%,超威半导体(AMD)跌逾1.5%,迈威尔科技(Marvell Technology)跌逾2%。微软股价下跌约3%,成为当天表现疲弱的大型科技公司之一。
与人工智能数据中心相关的新型云计算企业同样遭遇明显卖压。CoreWeave下跌约5%,IREN跌约6%,Nebius下跌约4.2%,反映出市场对AI基础设施投资模式及融资可持续性的担忧正在升温。
曾因精准预测美国次贷危机而闻名的投资者史蒂夫·艾斯曼(Steve Eisman)周二指出,如果黄仁勋丑闻最终导致英伟达缩减对人工智能生态系统的融资支持,那么这些高度依赖AI基础设施扩张的新型云计算公司,可能面临最为严重的冲击。
这一担忧揭示了当前AI投资热潮中的潜在脆弱性。近年来,人工智能芯片厂商、云计算服务商以及数据中心运营商之间形成了复杂的资本投入和业务合作关系。一旦核心企业调整融资安排或资本支出节奏,影响可能沿着整个产业链传导。
美联储加息阴影不散,美元冲上19个月高位
除了科技股遭遇抛售,美联储货币政策预期的急剧变化,也是近期全球金融市场承压的重要因素。
受到美国通胀数据高于预期以及多位美联储官员发表鹰派言论的影响,投资者正在重新评估未来几个月的利率走势。市场此前已经大幅提高对美联储12月加息的押注,甚至一度开始考虑一次性加息50个基点的可能性。
周二,美元指数在连续五个交易日上涨后暂时企稳,盘中一度触及103.69,创下约19个月以来的最高水平,随后回落至103.60附近。尽管美元涨势有所放缓,但整体仍保持强势,显示投资者对美国利率将在更长时间内维持高位的预期并未明显改变。
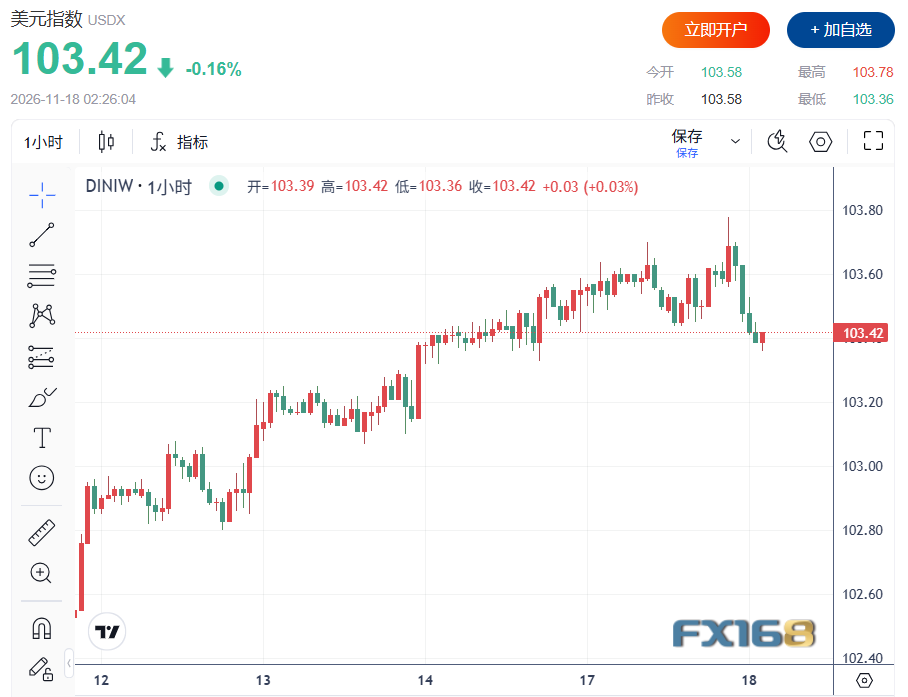
根据芝商所(CME)FedWatch工具的数据,交易员目前普遍预计美联储将在12月会议上加息25个基点,认为一次性加息50个基点的概率约为5.5%,明显低于上周四一度达到的14.5%。
荷兰合作银行(Rabobank)外汇策略主管简·福利(Jane Foley)认为,市场上周末期对大幅加息的预期可能有些过度,目前投资者正在重新采取更加务实的态度。她表示,在现阶段一次性加息50个基点可能幅度过大、时机过早。
不过,美联储官员的最新表态仍然偏向谨慎。圣路易斯联储主席阿尔贝托·穆萨勒姆(Alberto Musalem)周二表示,为了控制居高不下的通胀,美联储可能需要进一步多次加息,而且应尽早采取行动,避免通胀问题进一步恶化。
市场接下来还将密切关注美联储10月货币政策会议纪要,该纪要定于周三公布。投资者希望从中判断,美联储内部对于加息速度、通胀风险及经济增长前景究竟存在多大分歧。
在美元走强和全球风险偏好下降的双重影响下,非美货币普遍承压。欧元兑美元一度跌至1.0983,创2025年4月以来最低水平,随后回升至1.0992附近;澳元兑美元跌至0.6724,创约10个月新低;纽元盘中下探0.5482,创2020年3月以来最低水平。
美元兑日元则在160这一敏感关口下方徘徊,最新交投于159.25附近。交易员普遍认为,160可能再次成为日本政府考虑干预外汇市场的重要心理水平。此前日本和美国曾联合干预汇市支撑日元,因此市场对这一关口保持高度警惕。
黄金跌至一年低位附近,避险资产为何也遭抛售?
在全球股市走弱、科技行业面临不确定性的背景下,传统避险资产黄金却未能明显受益。相反,美元走强以及美国国债收益率上升,继续压制黄金价格。
截至美东时间周二上午10时08分左右,现货黄金报3858.19美元/盎司附近,基本持平。黄金此前于周一触及2025年10月以来最低水平,周二虽尝试反弹,但买盘力量依然有限。美国12月黄金期货上涨约0.2%,报3860.50美元/盎司。
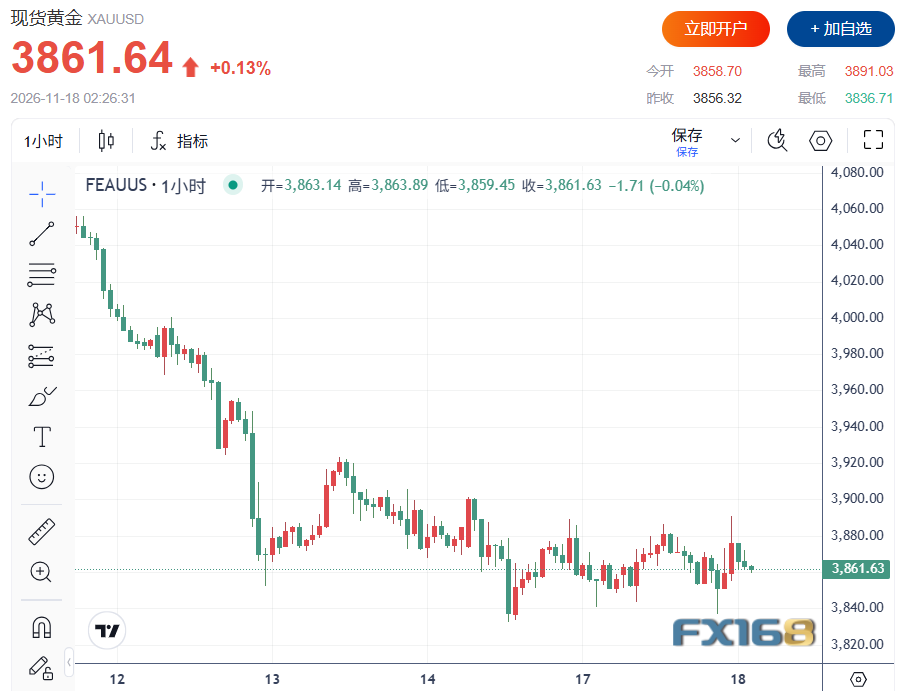
黄金当前面临的最大阻力来自美国利率预期。美国10年期国债收益率徘徊在5.14%左右,美元指数则接近19个月高位,这意味着持有不产生利息收入的黄金,其机会成本正在明显上升。
CMS Prime首席运营官特里-莉·贝内特(Terri-Leigh Bennett)指出,黄金市场当前的运行逻辑相当直接:当美国10年期国债收益率维持在5%以上,而美元又持续走强时,不产生利息的黄金很难与能够提供高额收益的美国国债竞争。
更值得注意的是,人工智能股票抛售潮可能进一步加重黄金的短期压力。贝内特认为,当投资者因股市下跌而急需现金、面临追加保证金要求或需要降低整体风险敞口时,黄金往往首先被用作流动性来源,而不是立即发挥避险作用。
这也解释了为何在部分市场恐慌时期,股市与黄金可能出现同步下跌。黄金虽然长期被视为避险资产,但在流动性紧张和美元急剧升值的环境下,仍可能遭到投资者出售。
不过,市场也并非完全看空黄金。分析人士认为,如果周三公布的美联储会议纪要显示决策者对于进一步加息存在明显分歧,或者部分官员开始更加担忧经济增长放缓,那么市场对大幅加息的押注可能继续降温,美元和美债收益率也可能随之回落,为黄金提供反弹机会。
其他贵金属走势出现分化。现货白银上涨约1.4%,报47.66美元/盎司,此前一个交易日曾跌至2025年10月底以来最低水平;现货铂金下跌约1.1%,报1434美元/盎司,钯金则上涨约1.3%,报980.75美元/盎司。
国际油价艰难反弹,中东局势紧张却难挡供应过剩担忧
国际原油市场周二小幅反弹,但此前连续数周的急剧下跌,已经令能源市场面临明显的看空压力。
截至美东时间中午12时02分左右,布伦特原油期货上涨0.82美元,涨幅0.89%,报93.26美元/桶;美国西德克萨斯中质原油(WTI)期货上涨0.84美元,涨幅0.98%,报86.56美元/桶。
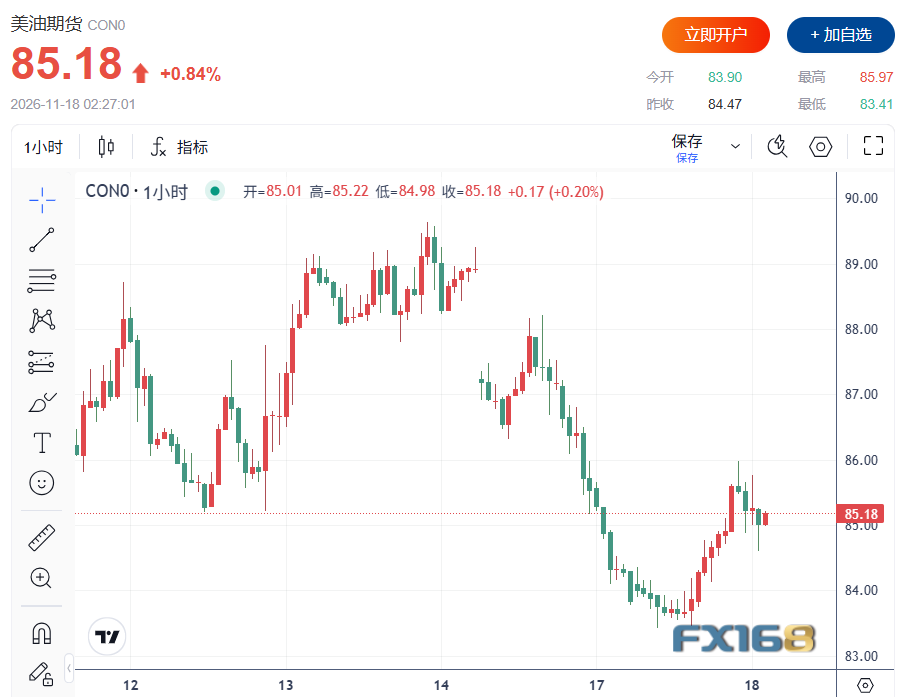
尽管当天油价有所回升,但布伦特原油本月累计跌幅仍高达约21%,WTI原油累计下跌约17%。这表明,市场对全球原油供应过剩的担忧,已经在相当程度上压过了中东地缘政治风险带来的价格支撑。
国际能源署(IEA)上周五表示,随着中东地区原油出口恢复速度快于全球需求增长,全球石油市场预计将在今年第四季度重新转向供应过剩。与此同时,国际原油海运成本显著下降,也反映出中东航运风险溢价正在逐步消退。
然而,中东局势仍然存在高度不确定性。周二,伊朗无人机袭击了位于巴林的一处美国军事雷达系统,另有一艘船只在霍尔木兹海峡遭到两次袭击后,其船员下落不明。这些事件再次提醒市场,中东地区的军事冲突和航运安全风险并未完全消失。
另一方面,石油输出国组织(OPEC)周一举行线上会议,讨论成员国最大可持续产能的评估工作。这一评估结果将为2027年及以后OPEC+的产量配额提供重要参考。包括俄罗斯在内的更广泛OPEC+产油国联盟,预计将于11月29日召开会议,决定2027年的产量政策。
美国原油库存数据也成为市场关注的焦点。美国能源部数据显示,上周美国战略石油储备降至2.764亿桶,创1982年8月以来最低水平。此前美国政府已经根据相关安排持续释放战略储备,以缓解能源供应压力。
市场接下来将关注美国石油协会(API)和能源信息署(EIA)公布的最新原油库存数据。根据路透社调查,分析师普遍预计美国商业原油库存将出现下降。如果库存降幅大于预期,短期内可能为油价提供一定支撑,但能否扭转全球供需基本面的变化,仍有待观察。
比特币三次冲击65000美元失败,ETF资金持续撤离
全球风险资产抛售潮同样波及加密货币市场。周二,比特币价格围绕64000美元至65000美元区间反复震荡,多次试图突破65000美元关口,但均未能维持上涨势头。
从周一下午开始,比特币至少三次短暂重新站上65000美元。其中第一次突破仅维持约30分钟,随后价格迅速回落至64000美元附近。第二轮上涨持续约六小时,一度逼近65500美元,但买盘未能延续,价格随后再次回落。
周二上午,比特币曾再度升至65200美元上方,但临近中午突然下跌,盘中最低触及63269美元,随后反弹至64000美元附近。
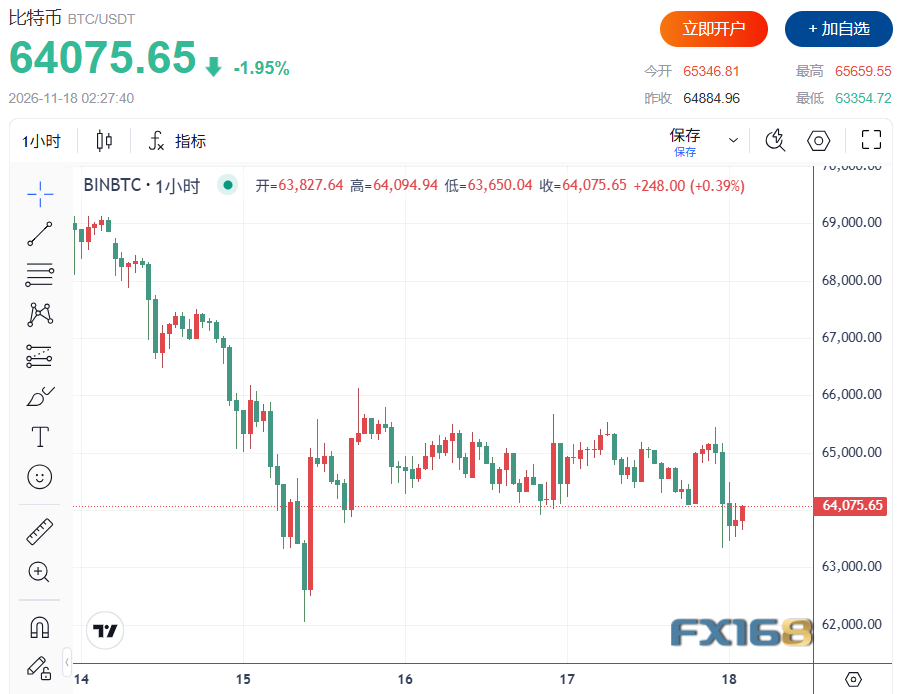
这种反复冲高回落的走势,显示65000美元上方的买盘支撑仍然不足。分析人士认为,在全球科技股承压、美元走强以及市场流动性趋紧的背景下,比特币暂时缺乏足够强劲的上涨催化剂。
更令人担忧的是,现货比特币交易所交易基金(ETF)持续遭遇资金流出。据市场统计,相关ETF此前一周净流出约10.7亿美元,连续两周累计流出达到约23.5亿美元。机构资金持续撤离,使市场开始质疑62000美元附近是否能够构成可靠支撑。
Cake Wallet首席执行官维克·夏尔马(Vik Sharma)指出,比特币连续六周下跌,加上ETF资金持续流出,说明当前价格走势主要由卖方主导。尽管部分机构仍在逢低增持,但个别企业的买入难以完全抵消被动投资资金的撤离。
值得注意的是,Strategy近期再次购买485枚比特币,继续扩大其比特币储备。然而,市场对于这一举动反应相对冷淡,反映出机构持续买入并不一定能够立即改变短期供需格局。
与此同时,比特币市场仍然面临杠杆清算压力。根据Coinglass统计,周二比特币相关合约清算金额超过1.07亿美元,其中多头仓位清算约7320万美元。整个加密货币市场的清算总额超过3.41亿美元,其中多头清算约2.503亿美元,空头清算约9060万美元。
Blockware Intelligence研究主管米切尔·阿斯丘(Mitchell Askew)认为,在通胀压力、美联储利率政策不确定性以及政治局势变化的背景下,比特币在2026年剩余时间内可能缺乏足以推动大幅上涨的短期催化因素。
不过,他同时指出,从更长期的周期来看,比特币已经逐渐接近部分模型所定义的周期性底部区域,因此长期投资者可能开始关注价格回落后的配置机会。但其他分析人士强调,目前尚无充分证据证明62000美元已经形成确定底部,比特币仍可能在年底前维持于60000美元至70000美元的宽幅震荡区间。
全球市场面临三重考验,英伟达财报或成关键转折点
从周二全球金融市场的表现来看,投资者正在同时面对三股主要压力:人工智能产业链的信心动摇、美联储可能进一步加息,以及美国关键技术基础设施接连出现故障所带来的不确定性。
其中,人工智能产业的投资前景尤其受到关注。过去几年,AI技术突破推动大型科技企业持续扩大资本支出,也带动芯片、服务器、数据中心和云计算等相关行业快速增长。但随着融资规模不断扩大、债务水平上升以及投资回报周期受到质疑,市场开始重新审视这一增长模式是否能够长期持续。
黄仁勋的突然离职进一步增加了英伟达的不确定性。虽然公司在全球高性能AI芯片市场仍拥有重要竞争优势,但管理层变动、国家安全调查及出口管制问题,使投资者更加重视企业治理与长期战略风险。
另一方面,美联储重新转向加息的预期,也正在改变全球金融资产的定价逻辑。当美国国债能够提供超过5%的收益率时,投资者对于高估值科技股、黄金以及比特币等资产的风险回报要求随之提高。如果美国通胀持续居高不下,市场可能不得不面对更长时间的高利率环境。
接下来,英伟达财报和美联储10月会议纪要将成为影响市场走势的两大关键事件。如果英伟达交出强劲业绩,并对未来人工智能需求、业务连续性及管理层安排提供清晰说明,科技板块可能获得一定喘息空间;反之,如果公司前景指引不及预期,或者无法缓解围绕治理和融资的担忧,市场抛售压力可能进一步加重。
与此同时,若美联储会议纪要显示决策者更倾向持续加息,美元和美债收益率可能维持强势,进一步压制黄金与其他风险资产。反过来,如果会议纪要释放出对经济增长放缓的担忧,市场则可能重新调整加息预期。
目前来看,全球市场尚未出现能够明确扭转风险偏好的信号。美股、黄金、原油和比特币虽然受到不同基本面因素影响,但都在不同程度上反映出投资者对流动性、经济增长和政策前景的担忧。
在英伟达公布关键财报、美联储即将披露会议纪要的背景下,周二的市场震荡可能只是新一轮资产重新定价过程中的一个重要节点。对于华尔街而言,真正的问题已经不只是股市能否迅速反弹,而是支撑过去几年科技股和风险资产上涨的增长预期与流动性环境,是否正在发生更深层次的变化。


